
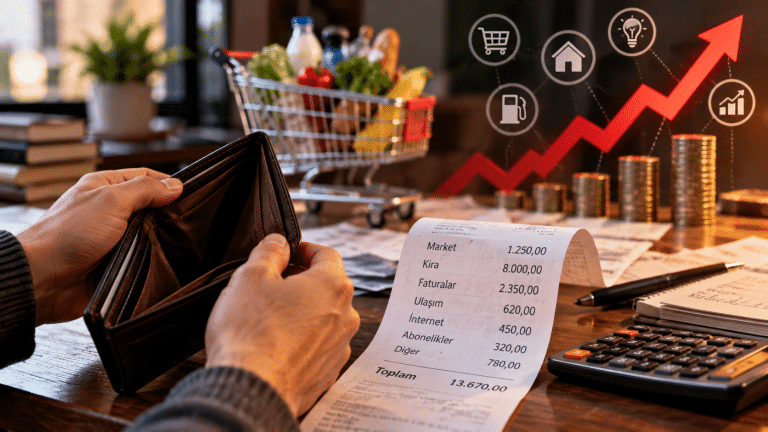
Ay başında hesabımıza para geliyor. Market alışverişi, faturalar, kira, ulaşım ve günlük ihtiyaçlar derken birkaç hafta içinde bütçemizin önemli bir kısmını harcıyoruz. Ay sonu yaklaşınca da hesabımızdaki rakama tekrar bakıyoruz.
Bu noktada birçok insan aynı soruyu soruyor: Para neden yetmiyor?
Bu sorunun tek bir cevabı yok. Yükselen fiyatlar bütçemizi zorluyor. Günlük harcamalarımız artıyor. Tüketim alışkanlıklarımız değişiyor. Bazen gelirimiz yükselse bile giderlerimiz daha hızlı büyüyor.
Bu nedenle yalnızca ne kadar kazandığımıza bakmak yeterli olmuyor. Kazandığımız parayla ne kadar ürün ve hizmet alabildiğimiz de büyük önem taşıyor.
Alım Gücü Neden Önemli?
Maaşımızın artması her zaman daha rahat yaşayacağımız anlamına gelmez.
Basit bir örnek düşünelim. Gelirimiz bir yıl içinde yüzde 20 artsın. Aynı dönemde düzenli olarak satın aldığımız ürünlerin fiyatları yüzde 30 yükselsin. Böyle bir durumda cebimize daha fazla para girer ancak paramız daha az ürün satın alır.
İşte burada alım gücü önem kazanıyor.
Bu nedenle maaşımızdaki rakama tek başına bakmamalıyız. Gelirimizin temel ihtiyaçlarımız karşısındaki değerini de hesaba katmalıyız.
Bunu en kolay market alışverişinde fark ediyoruz. Geçmişte aynı bütçeyle daha fazla ürün alırken bugün aynı parayla daha küçük bir sepetle kasadan çıkabiliyoruz.
Sonuç olarak gelirimiz artsa bile fiyatlar daha hızlı yükselirse ekonomik rahatlığı aynı ölçüde hissedemiyoruz.
Küçük Harcamalar Büyüyor
Para neden yetmiyor? sorusunun cevabını yalnızca kira veya faturalar gibi büyük giderlerde aramamak gerekiyor.
Gün içerisinde birçok küçük harcama yapıyoruz. Kahve alıyoruz, yemek sipariş ediyoruz, uygulamalara abone oluyoruz veya ihtiyacımız olmayan küçük ürünler satın alıyoruz.
Bu harcamaların her biri tek başına önemsiz görünebilir.
Ancak aynı harcamayı sık sık yaptığımızda aylık toplam ciddi rakamlara ulaşabilir.
Örneğin her gün yaptığımız 100 liralık bir harcama bize küçük gelebilir. Fakat bunu 30 gün boyunca tekrarlarsak ay sonunda 3 bin lira harcamış oluruz.
Bu nedenle bir harcamanın yalnızca fiyatına bakmamalıyız. O harcamayı ay içerisinde kaç kez yaptığımızı da hesaba katmalıyız.
Harcama Alışkanlıklarımız Değişiyor
Ekonomik koşullar değişirken günlük hayatımız da değişiyor.
Bugün geçmişe göre çok daha fazla harcama kalemi bütçemizde yer alıyor. Dijital platformlar, mobil uygulamalar, internet hizmetleri, çevrim içi alışveriş ve teknoloji ürünleri bunların arasında bulunuyor.
Bu hizmetlerin her biri tek başına küçük bir gider gibi görünebilir. Fakat hepsini topladığımızda aylık bütçemizde önemli bir rakam ortaya çıkabilir.
Üstelik daha fazla kazanmaya başladığımızda daha fazla harcama eğilimi gösterebiliriz.
Maaşımız yükselince daha pahalı ürünler satın alabilir, daha sık dışarıda yemek yiyebilir veya yeni aboneliklere para ayırabiliriz.
Sonuçta gelirimiz artarken giderlerimiz de artar.
Böylece daha fazla kazansak bile ay sonunda hesabımızda kalan para değişmeyebilir.
Bütçe Yapmak Ne Sağlar?
Bütçe yapmak yalnızca para biriktirmek anlamına gelmez. Bütçenin asıl amacı paramızın nereye gittiğini görmektir.
Bunun için karmaşık hesaplara ihtiyacımız yok.
Aylık harcamalarımızı üç gruba ayırabiliriz: temel ihtiyaçlar, kişisel harcamalar ve tasarruf.
Kira, faturalar, ulaşım ve temel gıda masraflarını ilk gruba yazabiliriz. Dışarıda yemek, eğlence, alışveriş ve abonelikleri kişisel harcamalar arasında tutabiliriz. Gelecek için ayırdığımız parayı da tasarruf bölümüne ekleyebiliriz.
Harcamaları böyle ayırınca fazla para harcadığımız alanları daha kolay görebiliriz.
Ayrıca ay sonunda paramızın nereye gittiğini düşünmek yerine ayın başında paramızı nasıl kullanacağımıza karar verebiliriz.
Gelir Artınca Harcama da Artıyor
İnsanlar gelirleri yükselince genellikle daha fazla harcıyor.
Bu davranış oldukça anlaşılır. Daha fazla para kazandığımızda yaşam standartlarımızı yükseltmek istiyoruz. Daha iyi ürünler satın almak, daha fazla gezmek veya kendimize daha fazla para ayırmak istiyoruz.
Ancak burada önemli bir nokta var.
Her gelir artışında giderlerimizi aynı oranda artırırsak tasarruf için elimizde fazla para kalmaz.
Örneğin aylık gelirimiz arttığında harcamalarımızı da hemen yükseltebiliriz. Bir süre sonra bu harcama düzeyini normal görmeye başlarız.
Ardından şu cümleyi kurarız:
“Daha fazla kazanıyorum ama yine para biriktiremiyorum.”
Gelirimiz arttığında artışın tamamını harcamak yerine bir bölümünü tasarrufa ayırabiliriz. Küçük miktarlar bile uzun vadede önemli bir toplam oluşturabilir.
Tasarruf Her Şeyden Vazgeçmek Değildir
Tasarruf deyince çoğumuz bir şeylerden vazgeçmeyi düşünüyoruz.
Oysa tasarrufun temelinde öncelik belirlemek vardır.
Her harcamayı kısmamız gerekmez. Bunun yerine bize gerçekten fayda sağlamayan giderleri azaltabiliriz.
Kullanmadığımız abonelikleri iptal edebiliriz. Alışveriş yapmadan önce fiyatları karşılaştırabiliriz. Plansız alışverişten kaçınabiliriz. Markete giderken ihtiyaç listesi hazırlayabiliriz.
Bu küçük adımlar tek başına büyük görünmeyebilir. Ancak birkaç alışkanlığı aynı anda değiştirdiğimizde bütçemizde fark yaratabiliriz.
Buradaki amaç hayatın bütün keyiflerinden vazgeçmek değil.
Amaç, kazandığımız parayı daha bilinçli kullanmak.
Peki Para Neden Yetmiyor?
Başlangıçtaki soruya geri dönelim.
Para neden yetmiyor?
Çünkü tek bir etken bütçemizi belirlemiyor.
Yükselen fiyatlar paramızın satın alma gücünü azaltıyor. Küçük ama sık yaptığımız harcamalar aylık giderimizi büyütüyor. Gelirimiz arttıkça daha fazla harcayabiliyoruz. Plansız alışveriş yaptığımızda bütçemizde beklemediğimiz açıklarla karşılaşabiliyoruz.
Bu nedenle çözümü yalnızca daha fazla para kazanmakta aramak yeterli olmayabilir.
Elbette gelir büyük önem taşıyor. Ancak kazandığımız parayı nasıl kullandığımız da ekonomik durumumuzu doğrudan etkiliyor.
Bu yüzden gelirimizin yanında giderlerimizi de takip etmemiz gerekiyor.
Sonuç: Önemli Olan Denge
Para konusunda genellikle ne kadar kazandığımıza odaklanıyoruz. Oysa gelir ve gider arasındaki denge günlük hayatımızı doğrudan etkiliyor.
Gelirimiz yükselirken giderlerimiz daha hızlı artarsa cebimizdeki rahatlığı hissedemeyiz.
Bu nedenle zaman zaman banka hareketlerimizi kontrol edebiliriz. Gereksiz harcamaları tespit edebiliriz. Kullanmadığımız abonelikleri kapatabilir ve küçük miktarlarla tasarrufa başlayabiliriz.
Büyük değişiklikleri bir günde yapmak zorunda değiliz. Küçük alışkanlıklar zaman içerisinde bütçemizde önemli fark yaratabilir.
Son olarak kendimize şu soruyu sorabiliriz:
Gerçekten az mı kazanıyoruz, yoksa kazandığımız paranın nereye gittiğini yeterince takip etmiyor muyuz?
Bu sorunun cevabı herkes için farklı olabilir. Ancak paramızın nereye gittiğini anladığımızda bütçemizi daha bilinçli yönetebiliriz.
Artık mesele sadece gereksiz harcamaları kısmak değil gibi. Temel ihtiyaçların bile bütçede bu kadar yer kaplaması insanı gerçekten zorluyor.